 নিজস্ব প্রতিবেদক
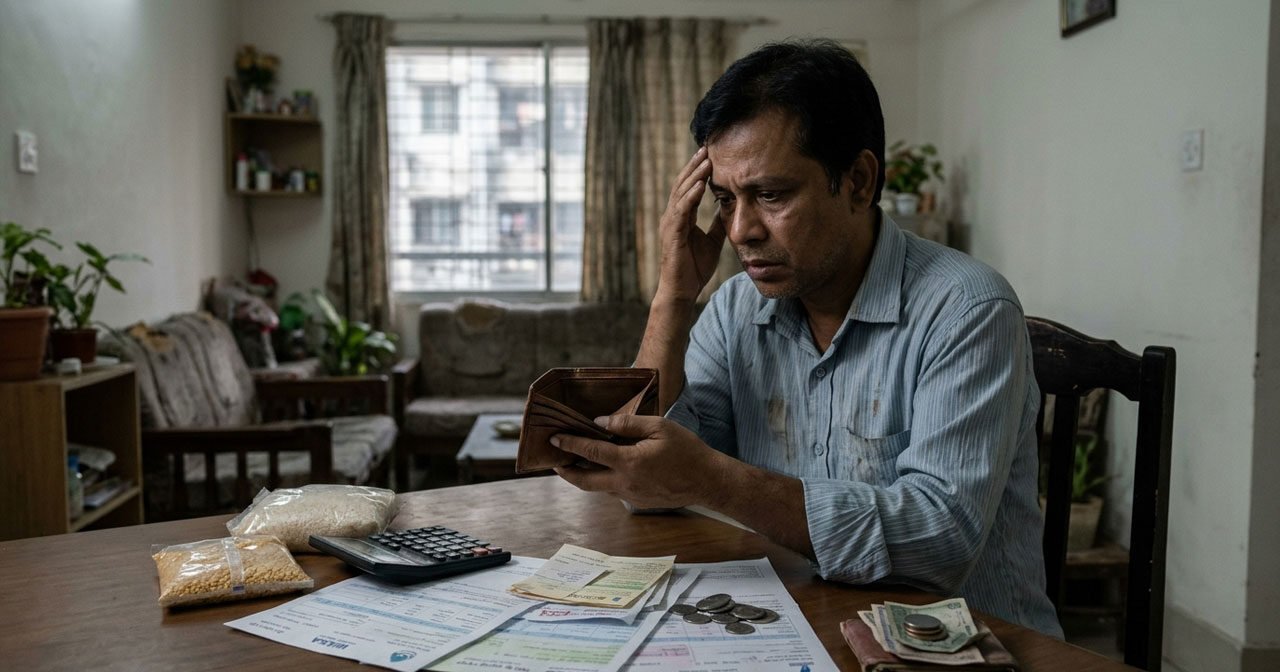
মাসের বেতন হাতে আসার পরপরই শুরু হয় সংসারের হিসাব। বাসাভাড়া, বাজার, যাতায়াত, বিদ্যুৎ বিল আর কিস্তি পরিশোধ করতে করতেই শেষ হয়ে যায় আয়ের বড় অংশ। মাসের ২৫ তারিখ পার হতে না হতেই অনেকের পকেট খালি হয়ে যায়। বাকি দিনগুলো চালাতে কেউ সঞ্চয় ভাঙছেন, কেউ আবার ঋণ নিচ্ছেন। পরের মাসে বেতন পেয়ে ঋণ শোধ করতে গিয়ে নতুন করে তৈরি হচ্ছে টাকার সংকট। এভাবেই জীবনযাত্রার বাড়তি ব্যয়ের চাপে ঋণের চক্রে আটকে পড়ছেন অনেক চাকরিজীবী।
আনাস আহমেদ একটি বেসরকারি প্রতিষ্ঠানে চাকরি করেন। তার মাসিক বেতন ৫৪ হাজার টাকা। পরিবারের সঙ্গে থাকলেও তাকে মাসে ২০ হাজার টাকা বাসাভাড়া দিতে হয়। গ্যাসের সিলিন্ডার, পানি ও বিদ্যুতের বিল বাবদ খরচ হয় আরও ৫ হাজার টাকা। ছয় মাস আগে কেনা মুঠোফোনের কিস্তি দিতে হয় ৫ হাজার ৫০০ টাকা।
কর্মস্থলে যাতায়াতের জন্য মোটরসাইকেল ব্যবহার করেন আনাস। জ্বালানি ও যাতায়াত বাবদ মাসে খরচ হয় ৭ থেকে ৮ হাজার টাকা। বাজারের জন্য ব্যয় হয় আরও ৫ থেকে ৭ হাজার টাকা। এসব খাতেই মাসে সর্বোচ্চ ৪৫ হাজার টাকা খরচ হয়ে যায়। ফলে পরিবারের অন্যান্য প্রয়োজন মেটানো এবং জরুরি সময়ের জন্য টাকা রাখা কঠিন হয়ে পড়ে।
প্রতি মাসে ৫ হাজার টাকা সঞ্চয়ের চেষ্টা করেন আনাস। কিন্তু নিয়মিত খরচ সামলাতে গিয়ে প্রায়ই সেই সঞ্চয় ভাঙতে হয়। মাসের ২৫ তারিখের আগেই অনেক সময় তার হাতে টাকা থাকে না। তখন বাকি দিনগুলো চালাতে মুঠোফোনভিত্তিক আর্থিক সেবা থেকে ৫ থেকে ১০ হাজার টাকা ঋণ নেন। তিন মাসের এসব ঋণ পরিশোধ করতে সুদও দিতে হয়। পরের মাসে বেতন পাওয়ার পর ঋণ শোধ করতে গিয়ে আবারও টান পড়ে সংসারের বাজেটে।
আনাস গণমাধ্যমকে বলেন, প্রতিদিনই খরচ বাড়ছে, কিন্তু বেতন বাড়ছে না। প্রতিষ্ঠান থেকে বছরে হয়তো ২ থেকে ৪ হাজার টাকা বেতন বাড়ানো হয়। কিন্তু তাতে বাড়তি খরচ সামাল দেওয়া যায় না।
একই সমস্যায় পড়ছেন আরেক বেসরকারি চাকরিজীবী নিলয়। তিনি গণমাধ্যমকে বলেন, খরচ এত দ্রুত বাড়ছে যে চাকরির পাশাপাশি বাড়তি আয়ের কথাও ভাবতে হচ্ছে। কিন্তু বাড়তি কাজ করার মতো সময় বা সুযোগ খুঁজে পেতে হিমশিম খেতে হয়।
আনাস ও নিলয়ের মতো ঢাকার অনেক বেতনভোগী মানুষের জন্যই এখন সংসারের খরচ সামলানো কঠিন হয়ে উঠেছে। জীবনযাত্রার ব্যয় বাড়ায় সঞ্চয় কমছে, আবার কারও কারও দৈনন্দিন খরচ মেটাতে ঋণ নিতে হচ্ছে।
বাড়ছে মূল্যস্ফীতি, কমছে স্বস্তি
বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে দেশে সার্বিক মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। আগস্টে এই হার ছিল ৮ দশমিক ২৬ শতাংশ। একই সময়ে খাদ্য মূল্যস্ফীতি ৭ দশমিক ০২ শতাংশ থেকে বেড়ে ৭ দশমিক ২২ শতাংশ হয়েছে। খাদ্যবহির্ভূত পণ্যের মূল্যস্ফীতি সামান্য কমে ৯ দশমিক ৩২ শতাংশ থেকে ৯ দশমিক ৩ শতাংশে দাঁড়িয়েছে।
২০২৬ সালের সেপ্টেম্বর পর্যন্ত আগের ১২ মাসে গড় মূল্যস্ফীতি ছিল ৮ দশমিক ৬৫ শতাংশ। এর আগের ১২ মাসে এই হার ছিল ৯ দশমিক ৪৫ শতাংশ।
মূল্যস্ফীতির হার কমে যাওয়ার অর্থ অবশ্য পণ্যের দাম কমে যাওয়া নয়। এর অর্থ, আগের তুলনায় দাম বাড়ার গতি কিছুটা কমেছে। ফলে সাধারণ মানুষকে এখনো আগের চেয়ে বেশি দামেই পণ্য ও সেবা কিনতে হচ্ছে।
ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের সহকারী অধ্যাপক ও দক্ষিণ এশীয় অর্থনৈতিক মডেলিং নেটওয়ার্কের সম্মানসূচক গবেষণা পরিচালক মাহতাব উদ্দিন গণমাধ্যমকে বলেছেন, বাংলাদেশের মূল্যস্ফীতি বুঝতে হলে মুদ্রানীতি ও রাজস্বনীতির সিদ্ধান্তগুলো বিবেচনায় নিতে হবে।
তিনি আরও বলেন, যুক্তরাজ্য ও ভারতের মতো দেশগুলো মূল্যস্ফীতি নিয়ন্ত্রণে সুদের হার বাড়িয়েছিল। কিন্তু বাংলাদেশ যথেষ্ট কঠোরভাবে বা সঠিক সময়ে মুদ্রানীতি নিয়ন্ত্রণ করেনি। সংকটে থাকা ব্যাংকগুলোকে ধারাবাহিকভাবে তারল্য সহায়তা দেওয়া এবং সম্প্রসারণমূলক রাজস্বনীতি মূল্যস্ফীতির চাপ আরও বাড়িয়েছে।
মাহতাব উদ্দিনের মতে, দুর্বল কর আদায়ব্যবস্থা এবং বড় বড় উন্নয়ন প্রকল্পে বিপুল ব্যয় সরকারের আর্থিক চাপ বাড়িয়েছে। এসব কাঠামোগত কারণে মূল্যস্ফীতি নিয়ন্ত্রণ কঠিন হয়ে পড়েছে। এর প্রভাব পড়ছে সাধারণ মানুষের সংসার খরচেও।
খাবার ও শিক্ষার খরচ কমাচ্ছে পরিবার
মূল্যস্ফীতির চাপ সবচেয়ে বেশি পড়ে নিম্ন আয়ের পরিবারগুলোর ওপর। কারণ, তাদের আয়ের বড় অংশই খাবার ও নিত্যপ্রয়োজনীয় পণ্য কেনার পেছনে ব্যয় হয়।
মাহতাব উদ্দিন গণমাধ্যমকে বলেন, পণ্যের দাম বাড়লে এবং প্রকৃত মজুরি সেই হারে না বাড়লে মানুষকে কঠিন সিদ্ধান্ত নিতে হয়। পরিবারগুলো মাছ, মাংস বা ফল কেনা বন্ধ করে দিতে পারে। তারা কম পুষ্টিকর খাবার খেতে পারে। এমনকি সন্তানের শিক্ষার খরচও কমিয়ে দিতে পারে।
এ ধরনের সিদ্ধান্তের প্রভাব দীর্ঘ মেয়াদেও পড়তে পারে। কম পুষ্টিকর খাবার, শিক্ষার খরচ কমানো এবং সঞ্চয়ের সুযোগ হারানোর কারণে পরিবারের ভবিষ্যৎ আর্থিক উন্নতিও বাধাগ্রস্ত হতে পারে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর মজুরি হার সূচক অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে জাতীয় পর্যায়ে মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৯ শতাংশ। অথচ ওই মাসে সার্বিক মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। অর্থাৎ, মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে ০ দশমিক ৪৪ শতাংশীয় পয়েন্ট কম ছিল।
যদিও সবার বেতন ও খরচের ধরন এক নয়, তবু এই পরিসংখ্যান ইঙ্গিত দেয়, গড়ে মজুরি বৃদ্ধির হার পণ্যের দাম বাড়ার সঙ্গে তাল মেলাতে পারেনি। ফলে অনেক পরিবারের পক্ষে আগের মতো খরচ চালানো ও সঞ্চয় করা কঠিন হয়ে পড়ছে।
ঋণ শোধ করতেই শেষ হচ্ছে পরের মাসের বেতন
জীবনযাত্রার বাড়তি ব্যয়ের চাপ শুধু চাকরিজীবীদের মধ্যে সীমাবদ্ধ নয়। পরিবারের আর্থিক সহায়তার ওপর নির্ভরশীল শিক্ষার্থীদেরও যাতায়াত ও দৈনন্দিন খরচ নিয়ে হিসাব করতে হচ্ছে।
বেসরকারি বিশ্ববিদ্যালয়ের শিক্ষার্থী আবদুল্লাহ আল মাহমুদ মোটরসাইকেলে যাতায়াতের জন্য প্রতিদিন অন্তত ২০০ টাকার জ্বালানি খরচ করেন। অন্যদিকে, মেট্রোরেলে যাওয়া-আসায় তার ব্যয় হয় ২৪০ টাকা। ফলে কোন মাধ্যমে যাতায়াত করবেন, তা ঠিক করার আগেও তাকে খরচের হিসাব করতে হয়।
মাহমুদ গণমাধ্যমকে জানান, বন্ধুদের অনেকেই মাসের শেষ দিকে টাকা ধার করেন। বেতন পাওয়ার পর সেই টাকা শোধ করেন। এতে পরের মাসের শুরুতেই আবার টাকার সংকট তৈরি হয়। তখন নতুন করে ঋণ নিতে হয়। এভাবে বারবার ঋণ নিয়ে চলতে গিয়ে তারা একটি চক্রে আটকে পড়ছেন।
মাহতাব উদ্দিনের মতে, শ্রমিকদের সম্মিলিতভাবে দর-কষাকষির ক্ষমতা দুর্বল হওয়ায় বেতন বাড়ানোর দাবি জানানোও কঠিন হয়ে পড়েছে।
তিনি গণমাধ্যমকে বলেন, যুক্তরাজ্যে শিক্ষক, চিকিৎসক ও রেলকর্মীরা সংগঠিতভাবে আন্দোলন করে বেতন বাড়ানোর দাবি জানিয়েছেন। বাংলাদেশে অনেক কর্মী, এমনকি দাপ্তরিক কাজ করা কর্মীদেরও একই ধরনের দর-কষাকষির ক্ষমতা নেই। শ্রমিকের চাহিদার তুলনায় শ্রমের জোগান বেশি হলে জীবনযাত্রার ব্যয়ের সঙ্গে তাল মিলিয়ে বেতন বাড়ানোর দাবি আদায় করা আরও কঠিন হয়ে পড়ে।
শুধু খরচ কমিয়ে কি সংকট কাটবে?
সংসারের বাজেটে চাপ তৈরি হওয়ার পেছনে বাসাভাড়া, খাবার ও যাতায়াতের মতো প্রয়োজনীয় খরচের পাশাপাশি ছোট ছোট ব্যয়ও ভূমিকা রাখতে পারে। রেস্তোরাঁয় খাওয়া, ঘোরাঘুরি, অনলাইনে কেনাকাটা কিংবা শখের পেছনে নিয়মিত খরচ করলে মাস শেষে বড় অঙ্কের টাকা ব্যয় হয়ে যেতে পারে। প্রতিদিন মাত্র ১০০ টাকা খরচ হলেও মাস শেষে তা দাঁড়ায় ৩ হাজার টাকা।
তবে অপ্রয়োজনীয় খরচ কমানোই এই সংকটের একমাত্র সমাধান নয়। অনেকের জন্য বাড়তি আয় করার সুযোগ খুঁজে পাওয়াও কঠিন। কারণ, উপযুক্ত চাকরির সুযোগ সীমিত।
আন্তর্জাতিক মুদ্রা তহবিলের ২০২৬ সালের অক্টোবর মাসে প্রকাশিত এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চলের অর্থনৈতিক পরিস্থিতিবিষয়ক প্রতিবেদনে বলা হয়েছে, বাংলাদেশে উচ্চশিক্ষিত তরুণদের প্রায় ২৯ শতাংশ বেকার। প্রতিবেদনে আরও সতর্ক করা হয়েছে, কৃত্রিম বুদ্ধিমত্তার কারণে বাংলাদেশে মোট শ্রমের চাহিদা ২ শতাংশের সমপরিমাণ চাপের মুখে পড়তে পারে।
জীবনযাত্রার ব্যয় বৃদ্ধি, সীমিত কর্মসংস্থান এবং শ্রমের চাহিদায় সম্ভাব্য পরিবর্তন—সব মিলিয়ে অনেক মানুষের জন্য আর্থিক অবস্থার উন্নতি করা কঠিন হয়ে উঠতে পারে।
বাজেট ও সঞ্চয়ে মিলতে পারে কিছুটা স্বস্তি
ঢাকার সাংবাদিক মুমিতুল মিম্মা গণমাধ্যমকে জানান, নিজের খরচের হিসাব লিখে রাখার অভ্যাস তাকে বুঝতে সাহায্য করেছে, তার টাকা কোথায় ব্যয় হচ্ছে।
তিনি আরও বলেন, আগে আমি হিসাব না করেই খরচ করতাম। মাসের মাঝামাঝি সময়েই টাকার সংকটে পড়তাম। তাই খরচের একটি ডায়েরি রাখা শুরু করি। যাতায়াতের ভাড়া থেকে শুরু করে এক কাপ চায়ের খরচও সেখানে লিখে রাখতাম। এতে বুঝতে পেরেছি, আমার টাকা কোথায় যাচ্ছে। একই সঙ্গে খরচের পরিকল্পনা করাও সহজ হয়েছে।
খরচের হিসাব রাখলে অপ্রয়োজনীয় ব্যয় চিহ্নিত করা এবং সামর্থ্য অনুযায়ী বাজেট তৈরি করা সহজ হয়। বেতন পাওয়ার পরপরই নির্দিষ্ট পরিমাণ টাকা সঞ্চয়ের জন্য আলাদা করে রাখাও কাজে আসতে পারে। পাশাপাশি জরুরি প্রয়োজনে ব্যবহারের জন্য আলাদা তহবিল গড়ে তুললে হঠাৎ খরচের সময় ঋণের ওপর নির্ভরতা কমানো সম্ভব।
মোহাম্মদপুর সরকারি উচ্চবিদ্যালয়ের শিক্ষক মঞ্জুরা আক্তার গণমাধ্যমকে বলেন, জীবনযাত্রার ব্যয় যেমনই হোক, নিজের আয়ের মধ্যে খরচ সামলানোও একটি দক্ষতা। বর্তমানের উচ্চমূল্যের মধ্যেও অনেক মানুষ আপনার আয়ের চেয়ে অনেক কম আয় করে সংসার চালাচ্ছেন।
তিনি মাসের শুরু থেকেই সঞ্চয় করা এবং প্রয়োজনীয় খাতগুলোকে অগ্রাধিকার দিয়ে খরচের পরিকল্পনা করার পরামর্শ দেন। তার মতে, মাসিক সঞ্চয় প্রকল্প বা পেনশনভিত্তিক আমানত প্রকল্পের মতো ব্যবস্থায় টাকা জমা রাখলে নিয়মিত সঞ্চয়ের অভ্যাস গড়ে উঠতে পারে। জরুরি প্রয়োজনে আলাদা তহবিল থাকলেও হঠাৎ খরচের চাপ সামলানো সহজ হয়।
তবে যাদের আয়ের প্রায় পুরোটাই খাবার, বাসস্থান, চিকিৎসা ও পরিবারের প্রয়োজন মেটাতে ব্যয় হয়ে যায়, তাদের পক্ষে সঞ্চয় করা কঠিন। আয় দিয়ে মৌলিক প্রয়োজন মেটানোই সম্ভব না হলে শুধু বাজেট তৈরি করে সংকট কাটানো যায় না। তাই ব্যক্তিগত খরচের হিসাব রাখার পাশাপাশি আয় ও জীবনযাত্রার ব্যয়ের মধ্যে সামঞ্জস্য তৈরি করাও জরুরি।